
Oficial: la mora batió un nuevo récord y alcanzó a casi el 13% del crédito a las familias

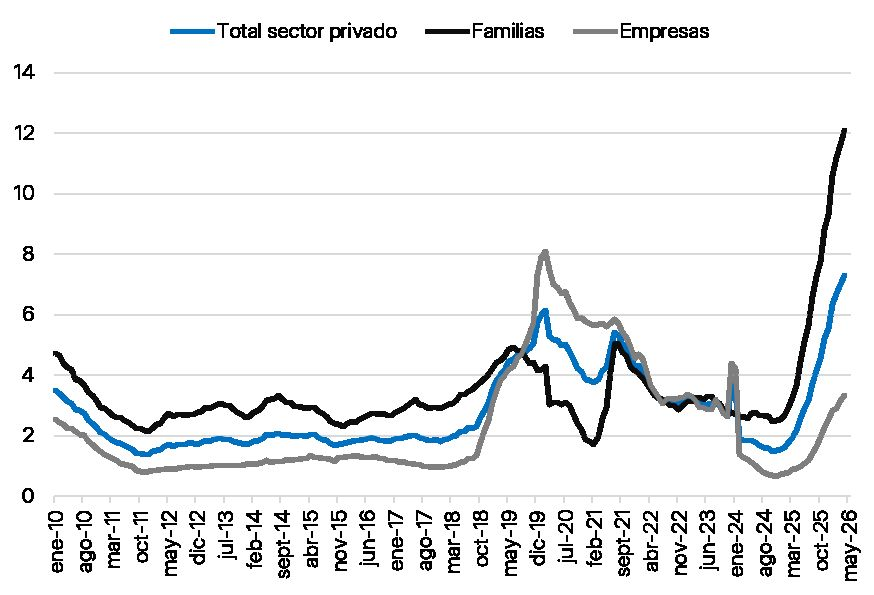
En julio, la irregularidad de los préstamos a los hogares aumentó 0,1 puntos porcentuales frente a junio. El dato significa que casi $13 de cada $100 prestados a las familias presentan algún grado de atraso o incumplimiento. En el segmento empresarial, la morosidad se ubicó en el 3,6%.
La morosidad de los créditos otorgados a las familias volvió a aumentar y alcanzó en julio un nuevo máximo, al rozar el 13% del financiamiento destinado a los hogares, de acuerdo con los datos oficiales del sistema financiero.
El dato requiere una aclaración: ese 13% no significa que el 13% de las familias argentinas esté en mora. El indicador mide la proporción del monto total de los créditos otorgados a los hogares que se encuentra en situación irregular. En términos simples, significa que por cada $100 prestados a las familias, aproximadamente $13 corresponden a créditos con atrasos o incumplimientos en los pagos.
El nivel de irregularidad registró un incremento de 0,1 puntos porcentuales respecto de junio, lo que refleja un nuevo avance de los préstamos que presentan dificultades de pago.
La evolución de la mora es seguida de cerca por el sistema financiero debido a su impacto sobre la calidad de las carteras de los bancos y sobre la capacidad de los hogares para afrontar sus compromisos financieros.
La situación de las empresas
En el caso de las empresas, el nivel de irregularidad se ubicó en 3,6% durante julio, un porcentaje considerablemente inferior al registrado en el financiamiento destinado a las familias.
La diferencia entre ambos segmentos muestra un comportamiento dispar de la morosidad. Mientras el crédito a los hogares concentra el mayor nivel de irregularidad, el sector empresarial presenta una proporción menor de préstamos con dificultades de pago.
El dato se conoce en un contexto de evolución del crédito al sector privado y de seguimiento de la capacidad de pago de los distintos sectores de la economía. Durante los próximos meses, la trayectoria de la morosidad será un indicador relevante para determinar si el incremento registrado en julio se mantiene o comienza a estabilizarse.
El nuevo récord de mora en los créditos a las familias vuelve a poner el foco sobre el endeudamiento de los hogares y su capacidad para afrontar cuotas de préstamos, tarjetas de crédito y otros compromisos financieros.

Los comentarios están cerrados.